

Risco climático na avaliação imobiliária não significa que o avaliador faça previsões sobre o clima. Significa que verifica se o imóvel está exposto a riscos físicos, como a inundação, o incêndio rural ou a erosão costeira, se o mercado já reflete esse risco no preço, e o que fica declarado no relatório sobre os limites dessa verificação.
Este é o terceiro artigo do ciclo dedicado ao ESG. No primeiro expliquei o que mudou nas normas. No segundo tratei a eficiência energética e o risco de transição. Neste, trato o risco físico: o que as normas pedem, onde se procura a informação em Portugal, como o risco chega ao valor e um exemplo pelo método comparativo.
Risco físico e risco de transição: a diferença
O RICS Red Book (VPGA 8, 3.7.2) distingue dois tipos de risco. Os riscos físicos são os que afetam diretamente o imóvel: inundação, calor extremo, incêndios, tempestades severas. Os riscos de transição resultam da passagem para uma economia de baixo carbono: requisitos de eficiência energética, emissões, regulação.
O risco climático na avaliação imobiliária, neste artigo, refere-se ao primeiro tipo. É um risco que existe independentemente da regulação: uma casa numa zona historicamente inundável já estava exposta antes de se falar em ESG. O que mudou foi a atenção que as normas, os bancos, as seguradoras e os compradores lhe dão.
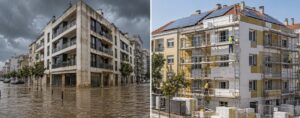
O que as normas pedem sobre risco climático na avaliação imobiliária
O RICS Red Book (Global Standards, dezembro de 2024) trata o tema na VPGA 8, secção 3. O parágrafo 3.2.1 refere os constrangimentos ambientais naturais, inerentes ao imóvel ou à zona envolvente, que têm impacto no valor: instabilidade do terreno e risco de inundação, por qualquer mecanismo. E acrescenta um ponto que muitas vezes se esquece: as medidas de proteção e resiliência podem atenuar o impacto.
O parágrafo 3.7.4, alínea i, inclui os fatores de risco climático físico (inundação, calor, seca, subida do nível do mar) entre os dados que podem ser relevantes na inspeção e no relatório, sempre que adequados à avaliação concreta.
As International Valuation Standards, efetivas desde 31 de janeiro de 2025, enquadram o risco climático na avaliação imobiliária no Apêndice A10 da IVS 104: os fatores ESG significativos devem ser considerados na determinação do valor, na medida em que sejam mensuráveis e razoáveis no julgamento profissional do avaliador. O IVSC sublinha que o avaliador não deve inventar características que o mercado não reconhece.
Risco climático na avaliação imobiliária: onde procurar a informação em Portugal
O risco climático na avaliação imobiliária começa por uma pergunta simples: o imóvel está numa zona identificada como de risco? Em Portugal, há fontes públicas que respondem a boa parte dessa pergunta.
- Inundação: a Agência Portuguesa do Ambiente (APA) disponibiliza a cartografia de zonas inundáveis e de risco de inundação, elaborada no âmbito da Diretiva Inundações e dos Planos de Gestão dos Riscos de Inundações.
- Incêndio rural: as cartas de perigosidade de incêndio rural, disponibilizadas pelo ICNF e pelos municípios, que podem também condicionar a edificação.
- Orla costeira: os Programas da Orla Costeira definem faixas de salvaguarda à erosão e ao galgamento costeiro, com restrições ao uso do solo.
- Instrumentos de gestão territorial: o Plano Diretor Municipal e a Reserva Ecológica Nacional, que identificam áreas de risco e as respetivas restrições.
- Historial do próprio imóvel: sinistros anteriores, obras de reparação, informação do condomínio e, muitas vezes, o conhecimento local.
O Red Book (VPGA 8, 3.2.2) reconhece que a presença ou a possível presença destes fatores pode muitas vezes ser apurada durante a inspeção, através de perguntas normais ou do conhecimento local. É por isso que a conversa com o proprietário, e a pergunta direta “o imóvel já teve alguma inundação?”, fazem parte do trabalho.
O seguro: como o risco climático na avaliação imobiliária chega ao valor
Há um canal de transmissão do risco climático na avaliação imobiliária que o Red Book refere expressamente (VPGA 8, 3.2.2): não basta considerar a probabilidade de o evento acontecer, é preciso considerar também as consequências. Se o imóvel sofreu recentemente uma inundação, isso pode afetar a disponibilidade de seguro, e, se o efeito for significativo, deve ser refletido no valor.
Exemplo prático (situação ilustrativa). Duas moradias semelhantes na mesma freguesia. A primeira nunca teve qualquer sinistro. A segunda está numa zona inundável identificada na cartografia da APA e teve duas inundações na última década. A seguradora aceita segurar a segunda, mas com um prémio mais elevado e uma franquia maior para danos por água, ou exclui essa cobertura.
Para o comprador, isto traduz-se num custo anual acrescido, num risco que fica do seu lado e, em alguns casos, em dificuldades no financiamento, porque os bancos exigem normalmente seguro do imóvel. Se o mercado local reflete estas diferenças nos preços ou nos prazos de venda, o avaliador reflete-as no valor. Se não reflete, o avaliador não as inventa, mas declara a exposição ao risco no relatório.
Risco climático na avaliação imobiliária: exemplo pelo método comparativo
Na abordagem de mercado, através do método comparativo, o risco climático na avaliação imobiliária entra como critério de ajustamento entre comparáveis, sujeito à mesma exigência de evidência que qualquer outro.
Exemplo prático (valores ilustrativos). O imóvel em avaliação é uma moradia com 150 m² fora de qualquer zona inundável. O avaliador seleciona dois comparáveis já ajustados para as restantes diferenças:
- Comparável 1: fora de zona inundável, transacionado a 2400 euros/m².
- Comparável 2: em zona inundável, com historial de cheias, transacionado a 2100 euros/m².
A análise de transações na mesma localidade mostra que os imóveis em zona inundável com historial de cheias se vendem cerca de 8% abaixo dos equivalentes fora dessa zona. Como o comparável 2 tem uma característica inferior à do imóvel em avaliação, o ajustamento é positivo: 2100 / 0,92 = 2283 euros/m². Ponderando os dois comparáveis, o avaliador conclui por 2340 euros/m², o que corresponde a um valor de 351 000 euros.
Se o avaliador não tivesse identificado o risco no comparável 2, a média simples daria 2250 euros/m² e um valor de 337 500 euros. A diferença, de 13 500 euros, não resulta de qualquer previsão climática: resulta apenas de olhar com atenção para os comparáveis. O risco climático na avaliação imobiliária não serve só para descontar o imóvel em avaliação; serve também para ler corretamente os comparáveis.
O raciocínio inverte-se quando é o imóvel em avaliação que está exposto ao risco e os comparáveis não estão. Nesse caso o ajustamento é negativo, e tem de estar suportado por evidência local, nunca por uma percentagem genérica.
Risco climático na avaliação imobiliária: os limites do papel do avaliador
O Red Book é franco: a análise detalhada dos riscos e dos seus efeitos pode estar fora do conhecimento direto do avaliador (VPGA 8, 3.2.2). Um avaliador não é um hidrólogo, nem um especialista em incêndios florestais, nem um engenheiro costeiro.
Por isso, o risco climático na avaliação imobiliária exige três coisas no relatório (VPGA 8, 3.2.3): declarar os limites da investigação realizada, os pressupostos adotados quanto às matérias ambientais e as fontes de informação utilizadas. Quando o risco é significativo e a informação disponível não chega, o avaliador deve recomendar o parecer de um especialista.
Esta transparência não é uma forma de fugir à responsabilidade. É o que permite ao cliente, ao banco ou ao tribunal perceber exatamente o que foi verificado e o que ficou por verificar. Nos relatórios de avaliação imobiliária que elaboro, estas declarações fazem parte da secção de pressupostos e limitações.
Checklist de risco climático na avaliação imobiliária
O que o proprietário deve preparar antes da visita do avaliador:
- Informação sobre inundações, infiltrações ou outros sinistros anteriores, com datas e obras realizadas.
- Apólice de seguro em vigor, com as coberturas, o prémio e as franquias.
- Medidas de proteção existentes: barreiras contra cheias, drenagem, limpeza de terrenos envolventes, faixas de gestão de combustível.
- Pareceres ou estudos técnicos já realizados sobre o terreno, a estrutura ou a envolvente.
- Atas de condomínio que refiram problemas de água, cave ou cobertura, no caso de frações.
Princípios normativos
O risco climático na avaliação imobiliária enquadra-se nas seguintes referências: RICS Valuation – Global Standards (Red Book Global Standards), dezembro de 2024, VPGA 8, parágrafos 3.2.1, 3.2.2, 3.2.3, 3.7.2 e 3.7.4(i). IVS 104 Data and Inputs (Apêndice A10: Considerações ESG) e IVS 103 Valuation Approaches (Apêndice, A10.08). International Valuation Standards, efetivas desde 31 de janeiro de 2025. IVSC Perspectives Paper: ESG and Real Asset Valuation, setembro de 2024.
Este artigo foi escrito por João Fonseca, perito avaliador de imóveis certificado pela CMVM. O conteúdo tem caráter informativo e não substitui parecer técnico específico para cada situação.
O avaliador não prevê o clima. Verifica o que o mercado, as seguradoras e o próprio imóvel já mostram, e diz com clareza o que ficou por verificar.
João Fonseca, perito avaliador de imóveis certificado pela CMVM
Factos, pressupostos e limitações
Os exemplos numéricos deste artigo são ilustrativos e não representam dados de mercado reais. O efeito do risco climático no valor varia por tipo de risco, localização, segmento e data, e deve ser demonstrado caso a caso. As fontes públicas de informação referidas podem ser atualizadas ou reorganizadas pelas entidades responsáveis após a data deste artigo. O enquadramento descrito baseia-se nas IVS (efetivas desde 31 de janeiro de 2025) e no RICS Red Book Global Standards (dezembro de 2024).
Referências normativas
- RICS – Royal Institution of Chartered Surveyors: RICS Valuation – Global Standards (Red Book Global Standards), dezembro de 2024. VPGA 8, secção 3.
- IVSC – International Valuation Standards Council: IVS 103 Valuation Approaches (Apêndice); IVS 104 Data and Inputs (Apêndice A10). International Valuation Standards, efetivas desde 31 de janeiro de 2025. IVSC Perspectives Paper: ESG and Real Asset Valuation, setembro de 2024.
- APA – Agência Portuguesa do Ambiente: cartografia de zonas inundáveis e de risco de inundação.
Perguntas frequentes
O que é o risco climático na avaliação imobiliária?
O risco climático na avaliação imobiliária é a exposição do imóvel a riscos físicos, como inundação, incêndio rural, erosão costeira ou calor extremo, considerada na medida em que seja significativa e mensurável. O avaliador identifica o risco, verifica se o mercado já o reflete e declara no relatório as fontes e os limites da sua análise.
O avaliador desconta sempre um imóvel em zona inundável?
Não. Só ajusta o valor se houver evidência de que o mercado local diferencia os imóveis expostos ao risco, por exemplo nos preços, nos prazos de venda ou nas condições de seguro. Se não houver essa evidência, não aplica desconto, mas declara a exposição ao risco no relatório.
Onde se verifica se um imóvel está em zona de risco em Portugal?
As principais fontes são a cartografia de zonas inundáveis e de risco de inundação da Agência Portuguesa do Ambiente, as cartas de perigosidade de incêndio rural, os Programas da Orla Costeira, o Plano Diretor Municipal e a Reserva Ecológica Nacional. O historial do imóvel e o conhecimento local completam a informação.
Porque é que o seguro é importante no risco climático na avaliação imobiliária?
Porque é um dos canais pelos quais o risco chega ao valor. O RICS Red Book refere que um evento recente, como uma inundação, pode afetar a disponibilidade de seguro e que, se o efeito for significativo, deve ser refletido no valor. Um prémio mais alto, uma franquia maior ou a exclusão de coberturas são custos e riscos que o comprador assume.
