

Eficiência energética na avaliação imobiliária é uma das perguntas que mais ouço de proprietários: um apartamento de classe A vale mais do que um de classe D? A resposta honesta é que depende do mercado e não do certificado. O certificado energético é um dado que o avaliador analisa. Não é uma tabela de percentagens que se aplica automaticamente ao valor.
Este é o segundo artigo do ciclo dedicado ao ESG. No primeiro artigo sobre os fatores ESG na avaliação imobiliária expliquei o que mudou nas normas. Neste, desço ao concreto: o que as normas pedem sobre eficiência energética, como ela entra na abordagem de mercado e na abordagem de rendimento, com exemplos numéricos, e quando o avaliador deve recorrer a um especialista.
O que as normas pedem sobre eficiência energética na avaliação imobiliária
As International Valuation Standards, efetivas desde 31 de janeiro de 2025, não tratam a eficiência energética como um tema à parte. Tratam-na como um fator ESG que entra na avaliação quando é significativo. Três referências são importantes.
O Apêndice à IVS 103 (A10.08, alínea l) inclui as diferenças em considerações ESG na lista de diferenças entre comparáveis e o imóvel em avaliação que podem justificar ajustamentos. Uma diferença de classe energética entre dois apartamentos é precisamente uma dessas diferenças.
O Apêndice à IVS 104 (A10) estabelece que os fatores ESG significativos devem ser considerados na determinação do valor, e que devem sê-lo na medida em que sejam mensuráveis e razoáveis no julgamento profissional do avaliador. A palavra “mensuráveis” é decisiva para a eficiência energética na avaliação imobiliária: o que conta é a evidência, não a intuição.
O RICS Red Book (Global Standards, dezembro de 2024), na VPGA 8, parágrafo 3.7.4, enumera os dados que podem ser relevantes na inspeção e no relatório: a classificação energética e as melhorias previstas ou exigidas, incluindo os respetivos custos; o consumo de energia para aquecimento, arrefecimento e iluminação; o tipo de energia utilizada; a produção de energia no local; os sistemas de energias renováveis, como painéis solares ou bombas de calor; e as certificações, como BREEAM ou LEED. O próprio Red Book avisa que esta lista não deve ser lida como uma checklist obrigatória: a relevância de cada ponto depende da avaliação concreta.
Há ainda uma frase do Red Book que resume a posição do avaliador (VPGA 8, 3.7.3): o papel do avaliador é determinar o valor à luz da evidência obtida, refletindo o mercado e não o antecipando. Toda a eficiência energética na avaliação imobiliária parte daqui.
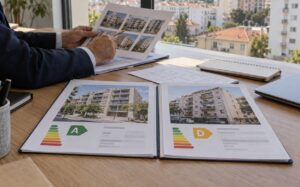
O certificado energético na avaliação imobiliária é um dado, não uma conclusão
Em Portugal, o certificado energético emitido no âmbito do Sistema de Certificação Energética dos Edifícios (SCE), gerido pela ADENE, classifica os imóveis numa escala de A+ a F. É obrigatório na venda e no arrendamento e é, por isso, um documento que o avaliador deve pedir e analisar.
Mas a classe energética, sozinha, não diz quanto vale o imóvel. Diz qual é o desempenho energético estimado do edifício em condições padrão. A pergunta que o avaliador faz é outra: neste segmento de mercado, nesta localização, os compradores e os arrendatários pagam mais por um imóvel mais eficiente? E, se pagam, quanto?
A resposta varia, e é por isso que a eficiência energética na avaliação imobiliária não se resolve com uma regra geral. Em escritórios de qualidade em Lisboa ou no Porto, onde os ocupantes institucionais têm políticas ESG internas, a diferença pode ser visível nas rendas e nos prazos de comercialização. Num mercado residencial onde a procura é decidida sobretudo pela localização e pela tipologia, a mesma diferença de classe pode não ter tradução no preço. É por isso que não existem percentagens universais.
Eficiência energética na avaliação imobiliária: abordagem de mercado
Na abordagem de mercado, através do método comparativo, a eficiência energética na avaliação imobiliária entra como mais um critério de ajustamento entre comparáveis, sujeito à mesma exigência de evidência que a área, o estado de conservação ou o piso.
Exemplo prático (valores ilustrativos). O imóvel em avaliação é um T2 com 100 m² e certificado de classe D. O avaliador seleciona dois comparáveis já ajustados para as restantes diferenças (localização, área, piso, estado de conservação):
- Comparável 1: classe B, transacionado a 3300 euros/m².
- Comparável 2: classe E, transacionado a 2950 euros/m².
Primeiro cenário, com evidência de mercado sobre a eficiência energética na avaliação imobiliária deste segmento: a análise de pares de transações no mesmo segmento mostra que os imóveis de classe B se vendem, em média, cerca de 3% acima dos equivalentes de classe D, e que entre D e E a diferença é de cerca de 1%. O avaliador ajusta: o comparável 1 passa a 3201 euros/m² (menos 3%) e o comparável 2 passa a 2980 euros/m² (mais 1%). Ponderando os dois comparáveis, conclui por 3090 euros/m², o que corresponde a um valor de 309 000 euros.
Segundo cenário: a análise de mercado não mostra qualquer diferença de preço associada à classe energética neste segmento. O ajustamento é zero. A diferença entre os dois comparáveis tem de ser explicada por outros fatores ou o avaliador tem de rever a seleção de comparáveis. O que não pode fazer é aplicar 3% porque “faz sentido” que a classe B valha mais.
Em ambos os casos o resultado é um único valor, e o relatório explica de onde veio cada ajustamento. É isso que a eficiência energética na avaliação imobiliária exige no método comparativo: rastreabilidade.
Eficiência energética na avaliação imobiliária: abordagem de rendimento
Na abordagem de rendimento, seja por capitalização direta seja por fluxos de caixa descontados (DCF), a eficiência energética na avaliação imobiliária pode afetar vários inputs: a renda de mercado, a taxa de desocupação, os custos não recuperáveis pelo senhorio e a taxa de capitalização.
Exemplo prático (valores ilustrativos), por capitalização direta. Um piso de escritórios com 1000 m², avaliado em duas situações:
- Edifício eficiente: renda de mercado de 15 euros/m²/mês, ou seja, 180 000 euros/ano. Desocupação de 5% e custos não recuperáveis de 5%. Rendimento líquido de 162 450 euros. Taxa de capitalização de 6,0%. Valor de 2 707 500 euros.
- Edifício pouco eficiente: renda de mercado de 14 euros/m²/mês, ou seja, 168 000 euros/ano. Desocupação de 8% e custos não recuperáveis de 5%. Rendimento líquido de 146 832 euros. Taxa de capitalização de 6,0%. Valor de 2 447 200 euros.
A diferença de cerca de 260 000 euros resulta de dois inputs, a renda e a desocupação, e ambos têm de estar suportados por evidência do mercado local de escritórios. Repare-se que a taxa de capitalização foi mantida igual. Este é um ponto técnico que importa: se o risco de menor procura já está refletido na renda e na desocupação, penalizá-lo outra vez na taxa de capitalização é contar o mesmo efeito duas vezes. A eficiência energética na avaliação imobiliária deve ser refletida uma vez, no input onde o mercado a reflete.
Eficiência energética na avaliação imobiliária: custo de reabilitação e risco de transição
A eficiência energética na avaliação imobiliária tem uma dimensão que vai além da classe atual: o custo de a melhorar. A VPGA 8 do Red Book (3.1.2) dá como exemplo cada vez mais frequente a estimativa do investimento necessário para cumprir requisitos de eficiência energética e descarbonização até uma determinada data. E diz, com franqueza, que o avaliador pode não ter o conhecimento especializado para essa estimativa. Nesses casos, pode recomendar que o cliente obtenha o parecer de um técnico, por exemplo um perito qualificado do SCE ou um engenheiro, e declarar no relatório a origem desse custo.
A VPGA 8 (3.4) trata também o risco de transição: o risco de um imóvel perder valor porque terá de ser adaptado às exigências de uma economia de baixo carbono. Na Europa, este risco tem uma referência concreta na revisão da Diretiva de Desempenho Energético dos Edifícios (Diretiva (UE) 2024/1275), que os Estados-Membros tinham de transpor até 29 de maio de 2026. A diretiva prevê a renovação dos 16% de edifícios não residenciais com pior desempenho até 2030 e dos 26% até 2033. Para a habitação, fixa metas de redução do consumo médio de energia primária do parque residencial, sem impor obras a cada fogo individualmente.
Para a eficiência energética na avaliação imobiliária, a diretiva não é uma previsão de desvalorização. É um fator de risco a observar: se o mercado já desconta os imóveis menos eficientes num determinado segmento, esse desconto entra na avaliação; se ainda não desconta, o avaliador não o antecipa.
O Red Book (VPGA 8, 3.4.4) admite uma solução útil para o cliente: avaliar o imóvel no estado atual e, adicionalmente, com o pressuposto especial de que cumpre na totalidade os requisitos de eficiência energética. São dois valores distintos, cada um associado ao seu pressuposto, e não um intervalo. O pressuposto especial só é válido se for realista, relevante e válido para a avaliação, e tem de ficar acordado por escrito nos termos de contratação antes da emissão do relatório.
Checklist de eficiência energética na avaliação imobiliária
O que o proprietário deve preparar antes da visita do avaliador:
- Certificado energético válido do SCE, com a classe e as medidas de melhoria recomendadas.
- Faturas de energia dos últimos 12 meses, sobretudo em imóveis comerciais.
- Informação sobre sistemas instalados: painéis solares, bombas de calor, isolamento, caixilharia.
- Certificações voluntárias, se existirem (BREEAM, LEED).
- Orçamentos ou estudos de reabilitação energética já feitos.
- Indicação, nos termos de contratação, se o cliente pretende também o valor com o pressuposto especial de conformidade energética.
Todos estes elementos ficam documentados no relatório de avaliação imobiliária, juntamente com a evidência de mercado que suporta, ou não, cada ajustamento.
Princípios normativos
A eficiência energética na avaliação imobiliária enquadra-se nas seguintes referências: IVS 103 Valuation Approaches (Apêndice, A10.08(l): ajustamentos para diferenças ESG entre comparáveis); IVS 104 Data and Inputs (Apêndice A10: Considerações ESG). International Valuation Standards, efetivas desde 31 de janeiro de 2025. RICS Valuation – Global Standards (Red Book Global Standards), dezembro de 2024: VPGA 8, parágrafos 3.1.2, 3.4, 3.7.3 e 3.7.4. Diretiva (UE) 2024/1275 relativa ao desempenho energético dos edifícios.
Este artigo foi escrito por João Fonseca, perito avaliador de imóveis certificado pela CMVM. O conteúdo tem caráter informativo e não substitui parecer técnico específico para cada situação.
A classe energética não tem um valor fixo. Tem o valor que o mercado lhe atribui, e cabe ao avaliador demonstrá-lo com evidência.
João Fonseca, perito avaliador de imóveis certificado pela CMVM
Factos, pressupostos e limitações
Os exemplos numéricos deste artigo são ilustrativos e não representam dados de mercado reais. As diferenças de valor associadas à eficiência energética variam por segmento, localização e data, e devem ser demonstradas caso a caso. O enquadramento descrito baseia-se nas IVS (efetivas desde 31 de janeiro de 2025), no RICS Red Book Global Standards (dezembro de 2024) e na Diretiva (UE) 2024/1275. A legislação nacional de transposição da diretiva pode alterar requisitos aplicáveis em Portugal após a data deste artigo.
Referências normativas
- IVSC – International Valuation Standards Council: IVS 103 Valuation Approaches (Apêndice); IVS 104 Data and Inputs (Apêndice A10). International Valuation Standards, efetivas desde 31 de janeiro de 2025. IVSC Perspectives Paper: ESG and Real Asset Valuation, setembro de 2024.
- RICS – Royal Institution of Chartered Surveyors: RICS Valuation – Global Standards (Red Book Global Standards), dezembro de 2024. VPGA 8, secção 3.
- ADENE – Sistema de Certificação Energética dos Edifícios (SCE).
Perguntas frequentes
Como é considerada a eficiência energética na avaliação imobiliária?
A eficiência energética na avaliação imobiliária é considerada como um fator que pode afetar o valor quando é significativo e mensurável. No método comparativo, entra como critério de ajustamento entre comparáveis. Na abordagem de rendimento, pode afetar a renda de mercado, a desocupação, os custos e a taxa de capitalização. Em qualquer caso, o ajustamento tem de estar suportado por evidência de mercado.
Um imóvel de classe A vale sempre mais do que um de classe D?
Não necessariamente. Vale mais se o mercado daquele segmento e daquela localização pagar mais por essa diferença. Se não houver evidência de que o paga, o avaliador não aplica qualquer ajustamento apenas com base na classe energética.
O avaliador calcula o custo das obras de reabilitação energética?
Nem sempre. O RICS Red Book reconhece que a estimativa do investimento necessário para cumprir requisitos de eficiência energética pode exigir conhecimento especializado. Nesses casos, o avaliador pode recomendar o parecer de um técnico e indicar no relatório a origem do custo considerado.
É possível ter dois valores, antes e depois das obras de eficiência energética?
Sim. O RICS Red Book admite que o imóvel seja avaliado no estado atual e, adicionalmente, com o pressuposto especial de que cumpre os requisitos de eficiência energética. São dois valores distintos, cada um com o seu pressuposto, acordados por escrito nos termos de contratação. Não é um intervalo de valores.
